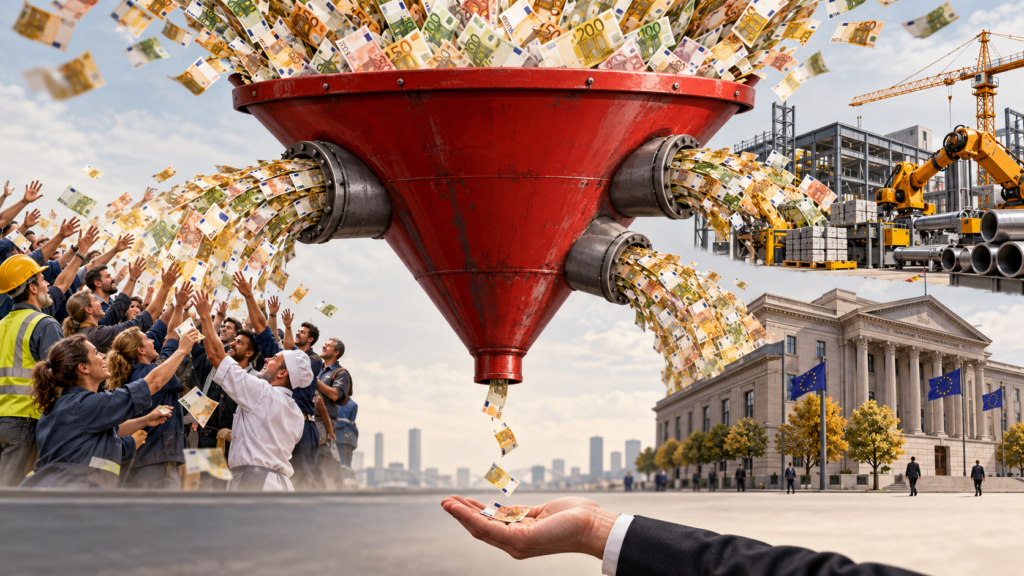
Dividendes, chiffre d’affaires, bénéfices : dès qu’une grande entreprise aligne neuf ou dix zéros, le débat économique a une fâcheuse tendance à se transformer en concours de cris d’orfraie. L’Afep vient justement de publier les comptes de ses 117 grandes entreprises membres. Et une fois les milliards remis dans le bon ordre, le grand pillage par les actionnaires ressemble nettement moins à un braquage.
Il existe une unité de mesure particulièrement efficace dans le débat public : le milliard d’euros.
- Un milliard de chiffre d’affaires ? L’entreprise est immensément riche.
- Un milliard de bénéfice ? Elle pourrait évidemment le distribuer intégralement à tout le monde.
- Un milliard de dividendes ? Sortez les fourches.
Le milliard présente un avantage considérable : il est suffisamment gros pour qu’on puisse généralement se dispenser de demander à quoi il correspond.
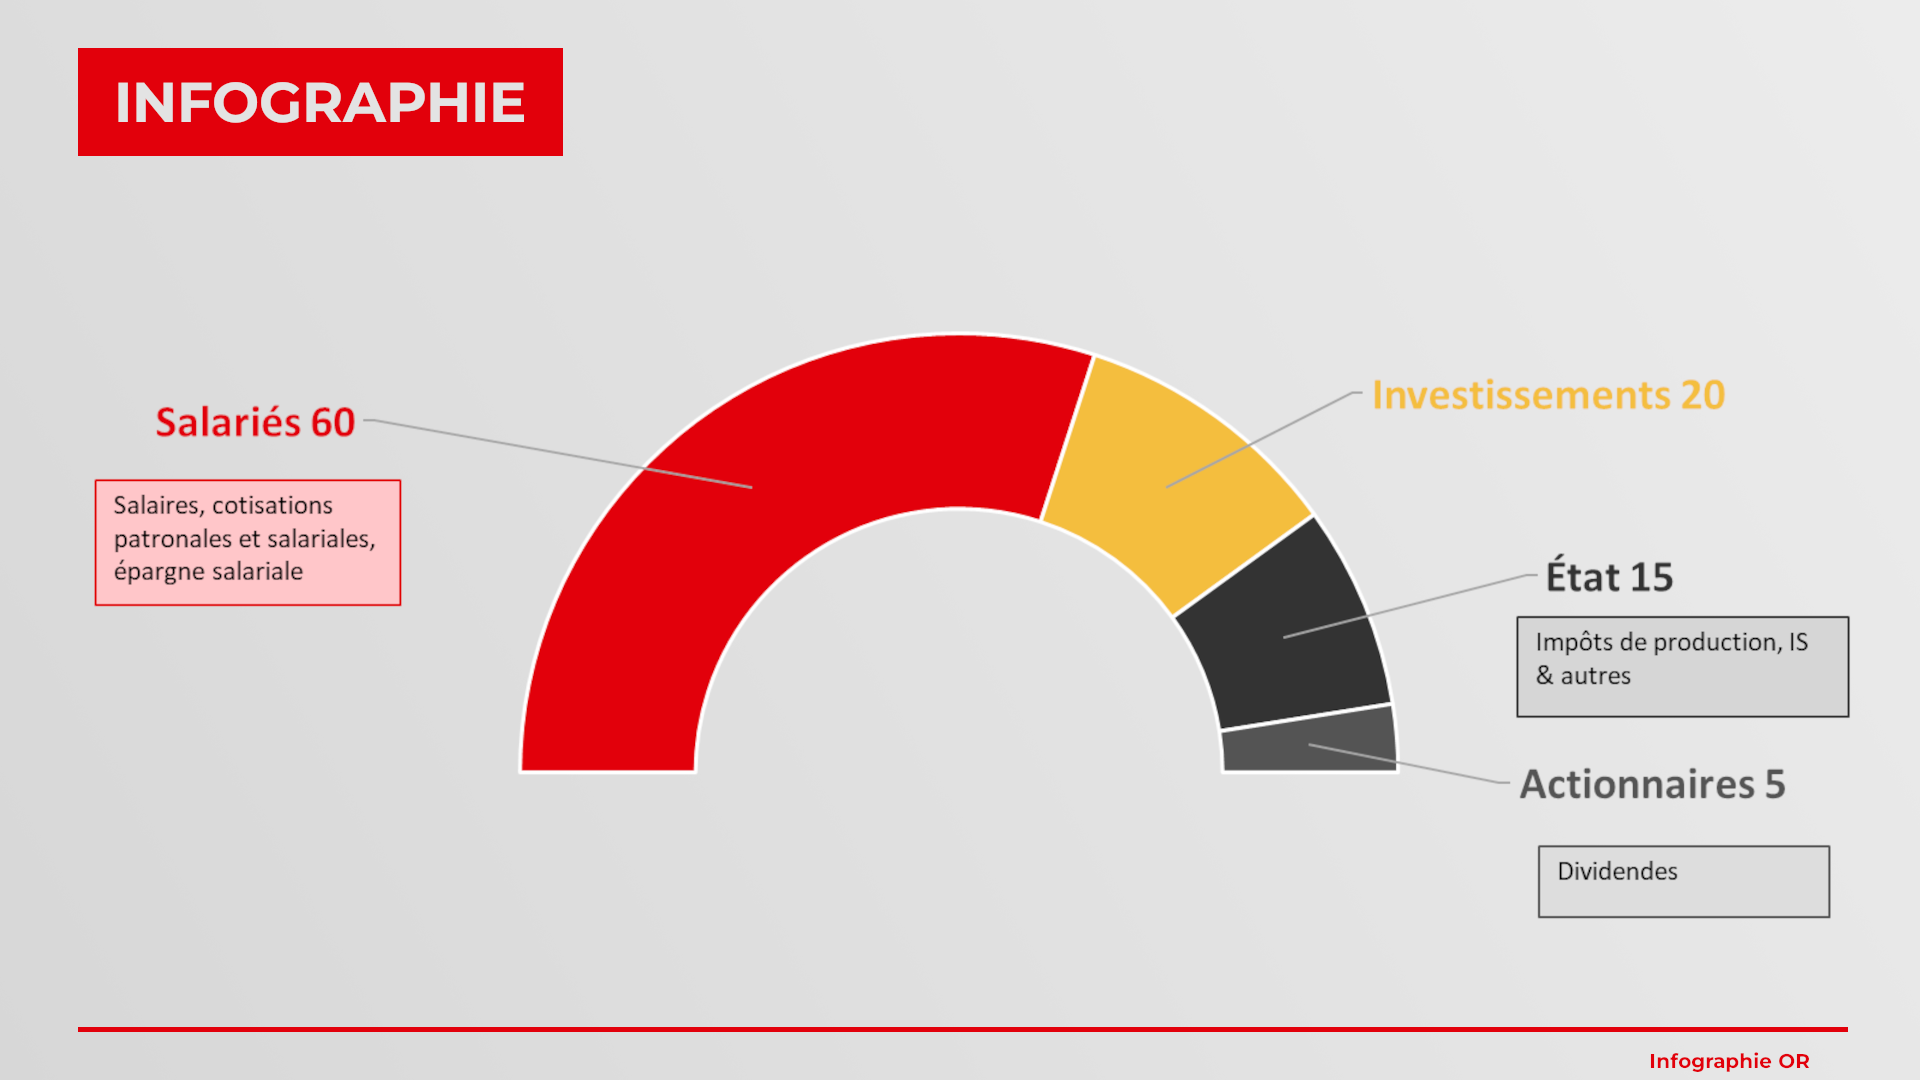
L’Association française des entreprises privées, l’Afep, offre cette semaine un assez joli antidote. Ses 117 membres ont produit en France environ 300 milliards d’euros de valeur ajoutée en 2025. Sur cette somme, 172 milliards, soit 58 %, correspondent à la rémunération du travail au sens large ; 59 milliards, soit 20 %, sont consacrés à l’investissement ; et 16 milliards, soit environ 5 %, aux dividendes et rachats d’actions.
Seize milliards. C’est énorme.
Cinq pour cent aussi, mais nettement moins pratique pour faire peur.
📰 Dans cet article
🧾 Avant les dividendes, il y a déjà le chiffre d’affaires
Commençons néanmoins encore plus haut.
Le premier gros chiffre qui déclenche régulièrement des poussées d’urticaire est le chiffre d’affaires. Une entreprise annonce 20 milliards d’euros de CA ? Félicitations : internet vient de lui découvrir 20 milliards dans une grande piscine remplie de pièces d’or.
Sauf que le chiffre d’affaires mesure les ventes. Pas ce que l’entreprise gagne.
Pour vendre, il a généralement fallu acheter des marchandises, des matières premières, de l’énergie, du transport, des prestations informatiques, des loyers, des assurances et quantité d’autres biens et services à d’autres entreprises.
En analyse financière, on trouve notamment derrière cela les achats et autres charges externes, les AACE.
Prenons donc notre entreprise imaginaire.
Elle réalise un chiffre d’affaires gigantesque. Puis elle paie ce qu’elle a dû acheter ailleurs pour réaliser son activité. Ce qui nous intéresse ensuite davantage est la richesse qu’elle a elle-même créée : la valeur ajoutée.
Le passage exact du chiffre d’affaires à la valeur ajoutée est un peu plus subtil qu’une simple soustraction — notamment pour les entreprises qui produisent ou stockent — mais le principe économique est celui-là.
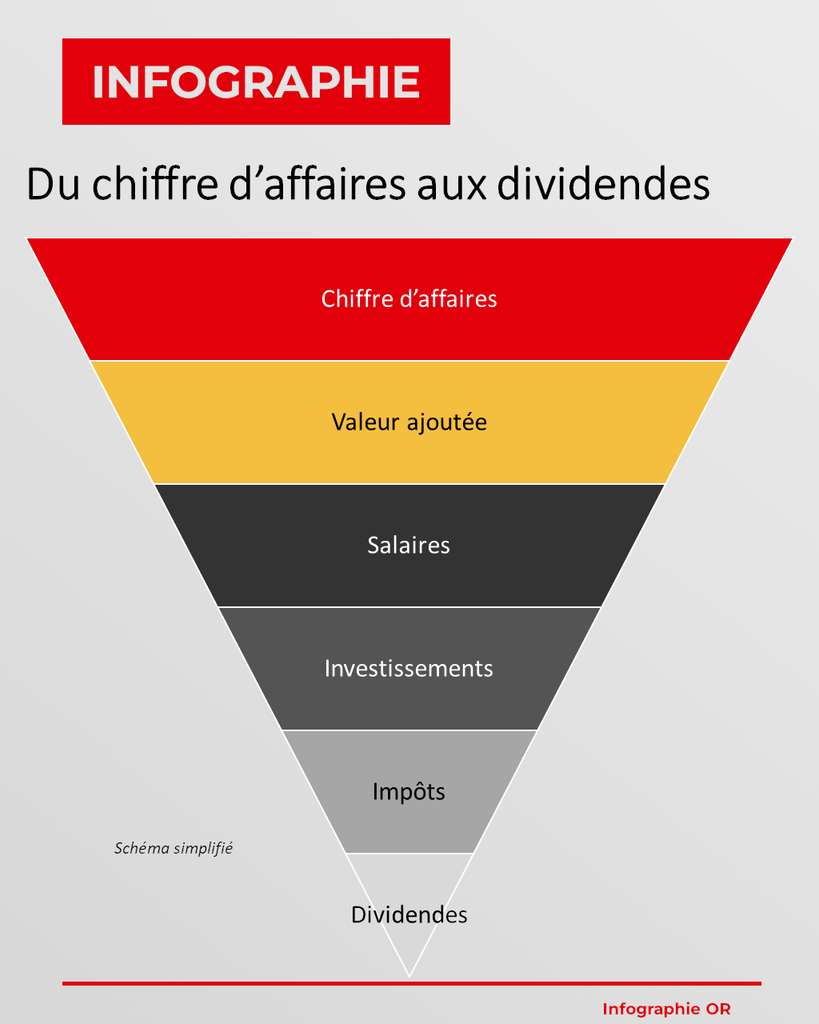
Et il évite déjà une première erreur assez répandue :
1 milliard de chiffre d’affaires n’est pas 1 milliard disponible à distribuer.
Sinon, votre boulanger pourrait lui aussi distribuer quotidiennement sa caisse du soir et recommencer miraculeusement le lendemain matin.
👷 La valeur ajoutée : 100 € entrent dans notre Pognonomètre
C’est seulement maintenant que notre billet de 100 € de valeur ajoutée devient intéressant.
Dans les entreprises étudiées par l’Afep, 58 € vont en 2025 à la rémunération du travail au sens large : salaires, cotisations sociales patronales et épargne salariale notamment.
Le millésime précédent donnait une image presque caricaturalement ronde : 60 € pour les salariés, 20 € pour l’investissement, 15 € pour les prélèvements et 5 € pour les actionnaires. L’Afep publiait alors 272 milliards d’euros de valeur ajoutée pour ses membres.
On pourra évidemment discuter pendant trois semaines de la frontière exacte de chaque catégorie.
Mais pour la thèse selon laquelle les salariés seraient occupés à regarder passer des brouettes de billets allant directement du client à l’actionnaire, il va falloir commencer à sérieusement améliorer le scénario.
Et surtout trouver une brouette beaucoup plus petite.
🏭 L’investissement n’est pas un dividende avec un casque de chantier
Autre détail parfois perdu dans la grande soupe des milliards : une entreprise doit continuer à investir. Machines, bâtiments, logiciels, recherche, outils de production, infrastructures…
Pour les groupes de l’Afep, cela représente environ 59 milliards d’euros en 2025, soit 20 % de la valeur ajoutée produite en France.
« La comptabilité a cette mauvaise habitude de demander qu’on sache de quel chiffre on parle avant de s’indigner. »
Delphine Hans-Public
Précision pour ceux qui ont conservé leurs cours de comptabilité : l’investissement n’est pas une charge qu’on enlève directement de la valeur ajoutée pour calculer l’EBE.
Dans les soldes intermédiaires de gestion, l’excédent brut d’exploitation est obtenu après prise en compte notamment des charges de personnel et des impôts liés à l’exploitation. L’investissement, lui, est une affectation des moyens de l’entreprise ; son coût réapparaîtra notamment dans les comptes au fil du temps à travers les amortissements.
Autrement dit, notre schéma de partage de la valeur ajoutée et un compte de résultat ne racontent pas exactement la même chose.
C’est embêtant.
« La comptabilité a cette mauvaise habitude de demander qu’on sache de quel chiffre on parle avant de s’indigner. » résume Delphine Hans-Public.
🧮 Dividendes : le dernier billet n’arrive pas directement de la caisse
Puis viennent le résultat, l’impôt sur les bénéfices, les réserves, le report à nouveau et, éventuellement, les dividendes.
C’est là qu’une autre représentation mentale mérite d’être enterrée : le dividende n’est pas une dépense que l’entreprise effectue avant de payer ses salariés.
Il est une affectation d’un résultat.
L’entreprise a vendu. Elle a payé ses fournisseurs. Elle a créé de la valeur ajoutée. Elle a rémunéré le travail. Elle a supporté ses charges, ses amortissements, ses frais financiers et ses impôts. Elle obtient éventuellement un bénéfice.
Et l’assemblée générale décide ensuite ce qu’elle en fait : conservation dans l’entreprise, réserves, report à nouveau ou distribution d’une partie aux propriétaires du capital.
Oui : les propriétaires.
Car l’actionnaire n’est pas un curieux ayant trouvé une fente sur le côté de l’entreprise dans laquelle tombe mystérieusement de l’argent. Il en possède une fraction et a apporté ou acheté du capital dont la valeur peut aussi baisser.
Le dividende constitue l’une des rémunérations possibles de ce capital.
On peut parfaitement discuter de son montant. On peut préférer qu’une entreprise investisse davantage. On peut estimer qu’elle devrait conserver davantage de bénéfices. On peut débattre de sa fiscalité ou de sa politique salariale.
Mais commencer par expliquer que toute distribution de dividendes constitue en elle-même un scandale économique revient à expliquer qu’un prêteur ne devrait pas toucher d’intérêts parce que l’emprunteur aurait davantage d’argent s’il ne les payait pas.
La démonstration est irréfutable. Elle souffre simplement d’un léger problème pour trouver le prochain prêteur.
📊 Le milliard n’est pas une unité d’indignation
Les entreprises de l’Afep ont distribué 16 milliards d’euros de dividendes et rachats d’actions en 2025.
Écrit comme cela, c’est colossal.
Rapporté aux quelque 300 milliards de valeur ajoutée qu’elles ont produits en France, cela représente 5 %.
Le chiffre ne prouve évidemment pas que chaque dividende versé par chaque entreprise est pertinent. Il ne dit pas davantage si la rémunération du capital est optimale, trop élevée ou insuffisante : pour répondre à ces questions-là, il faudrait regarder les capitaux engagés, leur rendement, le risque, la dette, les bénéfices et la situation de chaque société.
Il permet en revanche d’écarter une représentation beaucoup plus grossière.
- Non, le chiffre d’affaires n’est pas le bénéfice.
- Non, le bénéfice n’est pas intégralement distribué.
- Et non, les dividendes n’avalent pas la richesse créée avant que quelqu’un ait pensé à payer les salariés.
On peut continuer à détester les dividendes. Mais désormais, il faudra au moins faire l’effort de les détester avec une calculatrice.

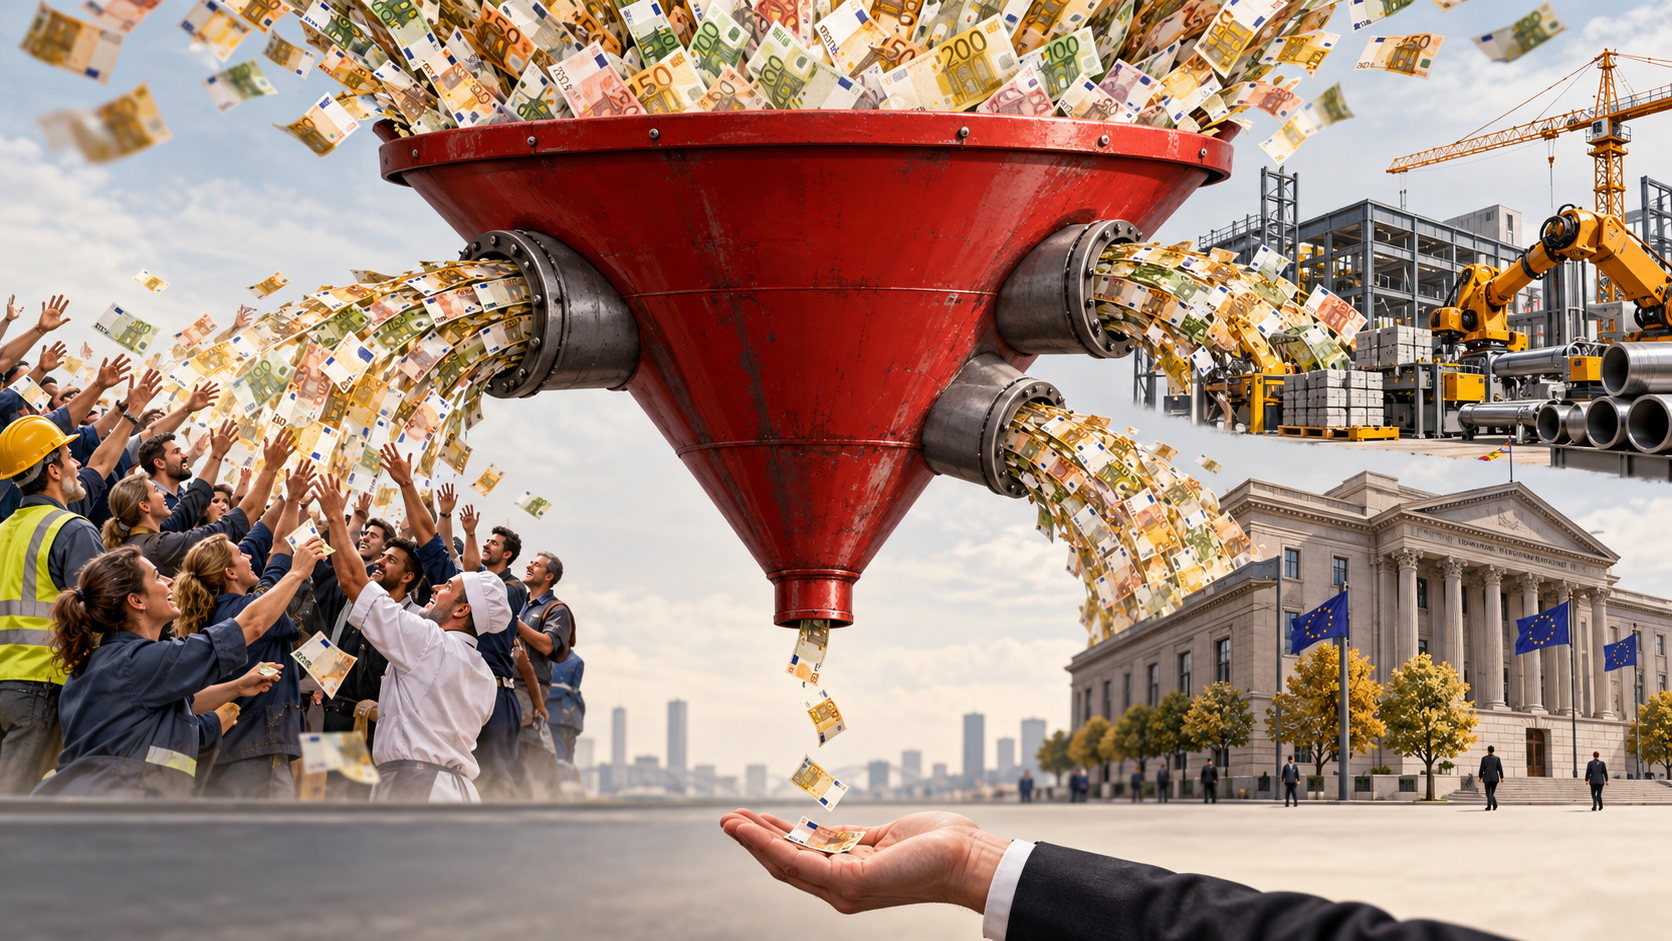
Retrouvez
💰 Dividendes : 16 milliards, ça fait peur. 5 %, beaucoup moins.
sur nos réseaux
📬 Ne ratez plus OR
Les nouveaux articles de L’Ouest Républicain, sans avoir à attendre que les réseaux sociaux décident de vous les montrer.
🟢Par Whatsapp
📧 Par e-mail
Recevez les nouveaux articles directement dans votre boîte mail.
🍷 Le débat continue
Retrouvez Le Comptoir de L’Ouest Républicain, notre groupe de discussion, avec Gisèle derrière le zinc, ainsi que nos autres réseaux.
📖 Besoin d’un décodeur ?
Un mot, une expression ou une référence locale vous échappe ? Pas de panique : le glossaire de L’Ouest Républicain est là pour ça.