À quelques mois de la présidentielle de 2027, le financement du RN embarrasse les banques françaises. Officiellement, il s’agit de maîtriser le risque de crédit. Mais entre les sondages, les remboursements publics et la peur d’être désigné comme « la banque du Rassemblement National », la véritable difficulté semble se situer ailleurs que dans les tableaux financiers.
📰 Dans cet article
📊 Financement du RN : un emprunteur à 35 % d’intentions de vote
Lorsqu’un banquier examine une demande de crédit, il cherche d’abord à déterminer si son client pourra rembourser.
Pour une campagne présidentielle, la principale ressource attendue est le remboursement forfaitaire des dépenses électorales par l’État. À condition de dépasser 5 % des suffrages exprimés au premier tour et de faire valider ses comptes, le candidat peut recevoir une somme plafonnée à 47,5 % du plafond légal de dépenses.
Dans une enquête Toluna-Harris Interactive publiée le 9 novembre 2026, Marine Le Pen recueillait 35 % des intentions de vote dans l’un des scénarios étudiés.
Une intention de vote n’est évidemment pas une garantie de remboursement. Mais le risque de ne pas franchir le seuil des 5 % ne présente pas le même profil pour le RN que pour une candidature créditée de 2 %.
Quant à la capacité des différents candidats à financer leurs promesses, notre pognonier de la présidentielle 2027 a déjà commencé à examiner leurs récoltes annoncées.
Le remboursement public reste néanmoins plafonné à environ 8 millions d’euros pour un candidat éliminé au premier tour et 10,7 millions pour un finaliste. Surtout, un rejet du compte de campagne peut supprimer ce remboursement.
Autrement dit, le risque de crédit existe, mais il ne se résume pas au résultat électoral.
💶 Un crédit in fine, des garanties et une calculette
Avec un candidat sondé à 35 %, on pourrait presque imaginer un crédit in fine de 100 millions d’euros sur douze mois. De quoi financer une campagne, quelques décennies de tracts et probablement une machine à café très présidentielle.
La plaisanterie se heurte évidemment à la réglementation : les dépenses électorales sont plafonnées à 16,9 millions d’euros au premier tour et 22,5 millions pour les finalistes.
Le véritable montant recherché par le RN est beaucoup plus modeste : 10,6 millions d’euros.
Le 10 novembre, son trésorier Kévin Pfeffer annonçait des discussions avancées avec deux banques européennes, situées hors de France, en vue d’obtenir ce crédit. Un préaccord, pas encore un financement définitivement acquis.
Reste une particularité : le remboursement de l’État intervient après contrôle des comptes. Un crédit arrivant à échéance avant cette décision suppose donc une trésorerie intermédiaire ou une échéance adaptée.
Ce sont des paramètres bancaires parfaitement classiques. On comprend que les établissements souhaitent les encadrer.
Mais ce ne sont visiblement pas les seuls qui les préoccupent.
🧱 Le mur de l’agence bancaire, nouvelle garantie à protéger ?
Selon Le Monde, certains établissements redoutaient dès juillet de perdre entre 2 et 5 % de leur clientèle en participant au financement de Marine Le Pen.
Le 5 novembre, le quotidien révélait que des milliers de clients avaient envoyé des courriers de protestation à la suite des discussions sur un consortium bancaire.
Le risque réputationnel n’est donc pas une invention de communicant.
Il pose toutefois une question plus concrète.
Une décision de financement de cette importance relève d’instances spécialisées, à un niveau bien supérieur à celui d’une agence bancaire de Pontarlier, de Morteau ou de Valdahon. Même à celui d’un état-major de Besançon.
Pourtant, si le nom d’un établissement venait à être largement associé au RN, ce sont ses agences de proximité et leurs collaborateurs qui pourraient devenir les interlocuteurs immédiats de clients mécontents.
Faut-il aussi envisager la possibilité de campagnes de dénigrement, de dégradations ou d’altercations ? Rien ne permet aujourd’hui d’affirmer que de tels incidents seraient la conséquence du prêt envisagé. Mais une grande banque doit intégrer à sa réflexion le risque opérationnel, les tensions commerciales et la sécurité de son réseau.
Le conseiller qui distribue des cartes bancaires à Morteau n’a aucune responsabilité dans les convictions politiques du bénéficiaire d’un crédit accordé à Paris.
On peut comprendre qu’un établissement préfère éviter de lui faire expliquer une décision qu’il n’a jamais prise.
🔎 Et les banques de ceux qui combattent le capitalisme ?
Il existe pourtant un excellent précédent.
Lors de la présidentielle de 2022, le Crédit coopératif avait accepté de prêter 6,4 millions d’euros à la campagne de Jean-Luc Mélenchon. La France insoumise l’avait elle-même indiqué dans un document transmis à Anticor.
Celui qui propose par ailleurs 60 milliards d’euros d’investissements supplémentaires pour le logement avait donc trouvé un établissement bancaire pour financer sa campagne de 2022.
Le même établissement avait également accordé aux écologistes une offre de financement pouvant atteindre 8,5 millions d’euros pour la candidature de Yannick Jadot, avec une première tranche de 6,4 millions.
Les comptes officiels de 2024 montrent par ailleurs que La France insoumise conservait 4,4 millions d’euros d’emprunts auprès d’établissements de crédit. Le Parti communiste français en comptabilisait un million et Les Écologistes 5,5 millions.
À la même date, le Rassemblement national affichait zéro euro d’emprunt bancaire dans ses comptes de parti, mais environ 16 millions d’euros d’emprunts auprès de particuliers.
Ces chiffres ne disent pas quels établissements détiennent aujourd’hui chacune de ces créances. Ils démontrent néanmoins que le financement bancaire de formations contestant, à des degrés divers, le fonctionnement du capitalisme n’a rien d’inédit.
Nous avions déjà constaté cette relation particulière des anti-capitalistes à l’argent lorsque Éric Coquerel proposait de réorienter l’épargne des Français, laquelle avait pourtant déjà trouvé plusieurs emplois.
Et c’est parfaitement normal.
Prêter à Jean-Luc Mélenchon ne transforme pas un banquier en militant anticapitaliste. Prêter au RN ne devrait pas davantage transformer une conseillère bancaire en militante nationaliste.
Une banque rémunère un risque financier. Elle n’est pas censée délivrer un certificat d’adhésion idéologique.
⚖️ Le banquier a le droit de refuser. Mais sur quels critères ?
Il faut aussi rappeler que les banques ne disposent d’aucune obligation générale d’accorder un crédit, même à un candidat populaire ou à un parti financièrement solide.
Les exigences de conformité, notamment celles applicables aux personnes politiquement exposées, nécessitent une vigilance supplémentaire. Elles ne constituent cependant pas une interdiction de financer ces personnes.
La condamnation de Marine Le Pen en appel, le 7 juillet 2026, dans l’affaire des assistants parlementaires européens, constitue également un élément de contexte juridique que les établissements peuvent examiner. Sa peine d’inéligibilité ferme ayant été considérée comme purgée, elle a néanmoins pu annoncer sa candidature à la présidentielle.
L’Ouest Républicain avait déjà examiné sa condamnation en appel pour détournement de fonds publics, à l’occasion d’une déclaration particulièrement malheureuse sur l’utilisation de l’argent des contribuables.
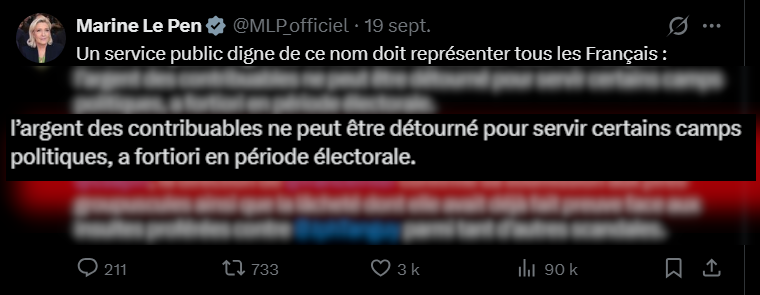
Le dossier ne peut donc pas se réduire à une discrimination politique supposée, ni à un simple calcul de popularité.
Mais le problème dépasse le RN.
Selon Le Monde, Bruno Retailleau rencontrait lui aussi des difficultés à obtenir un financement début novembre. Le Crédit coopératif, qui avait financé sept candidats sur douze en 2022, a suspendu l’octroi de nouveaux prêts présidentiels en attendant une clarification.
Le Premier ministre Sébastien Lecornu tente, de son côté, de faire émerger un mécanisme collectif de financement. Les établissements bancaires restent réticents, notamment à l’idée d’assumer seuls les conséquences commerciales d’une décision politiquement sensible.
Ce qui conduit à une question plus générale : comment garantir l’accès au financement électoral sans contraindre les banques à accepter des risques qu’elles ne souhaitent pas porter ?
Il serait singulier que le financement des candidatures à la fonction suprême dépende davantage de la peur d’un boycott que de l’examen objectif de leur solvabilité.
Au fond, la difficulté n’est peut-être pas de trouver une banque capable de prêter 10,6 millions d’euros.
C’est d’en trouver une qui accepte que son nom apparaisse sur le contrat.

Retrouvez
🏦 Financement du RN : les banques ont-elles plus peur du boycott que du défaut de paiement ?
sur nos réseaux
📬 Ne ratez plus OR
Les nouveaux articles de L’Ouest Républicain, sans avoir à attendre que les réseaux sociaux décident de vous les montrer.
🟢Par Whatsapp
📧 Par e-mail
Recevez les nouveaux articles directement dans votre boîte mail.
🍷 Le débat continue
Retrouvez Le Comptoir de L’Ouest Républicain, notre groupe de discussion, avec Gisèle derrière le zinc, ainsi que nos autres réseaux.
📖 Besoin d’un décodeur ?
Un mot, une expression ou une référence locale vous échappe ? Pas de panique : le glossaire de L’Ouest Républicain est là pour ça.