Coquerel veut mobiliser l’épargne des Français et envisage de rendre l’assurance-vie moins intéressante pour favoriser un autre placement. D’un côté, certains épargnants entendent déjà les chenilles du fisc devant leur Livret A. De l’autre, le président de la commission des finances semble vouloir recruter des milliards qui travaillent déjà. Delphine Hans-Public a demandé leurs fiches de paie.
Dans le Haut-Doubs, on connaissait le collègue qui réorganise tout avant de demander à quoi servent les machines. Voici désormais la version patrimoniale : trouver une énorme somme, annoncer qu’on va enfin la rendre utile, puis découvrir qu’elle finance déjà des entreprises, des logements et une partie des besoins de l’État.
Le débat a néanmoins un avantage : il permet de réunir autour du même comptoir les Français persuadés que leur épargne ne bouge jamais et les responsables politiques qui expliquent qu’il faudrait la faire bouger. Tout le monde se dispute. Personne ne regarde où elle est.
📰 Dans cet article
🏦 Coquerel et l’épargne : la mobilisation générale des salariés déjà en poste
Europe 1 reprend cette déclaration d’Éric Coquerel :
« S’il faut rendre l’assurance-vie moins intéressante, on s’en chargera ».
La formule accompagne la volonté de LFI de réorienter l’épargne vers un nouveau produit destiné à financer ses priorités d’investissement.
Chacun appréciera la méthode commerciale. Dans une boutique normale, on améliore son offre pour convaincre le client. Ici, on envisage de détériorer celle d’en face. Gisèle regrette de ne pas avoir connu cette technique lorsqu’elle tenait son tabac-presse à Morteau : quelques journaux concurrents rendus volontairement illisibles et les ventes auraient probablement progressé.
Il s’agit d’une intention politique, pas d’une mesure déjà applicable. Mais Coquerel fournit lui-même le sujet : si le nouveau placement est formidable, pourquoi faut-il commencer par rendre l’ancien moins séduisant ?
🐖 Non, votre Livret A n’est pas une boîte avec votre prénom
Avant de distribuer les baffes au président de la commission des finances, occupons-nous de la clientèle du comptoir.
« Mobiliser l’épargne » ne signifie pas automatiquement « retirer de l’argent de votre compte pour le donner à l’État ». Et relever un plafond de dépôt n’équivaut pas à organiser une saisie. Nous l’avions déjà expliqué dans notre article sur le projet de Livret A à 30 000 euros : l’argent placé n’attend pas, parfaitement immobile, qu’un ministre trouve la combinaison du coffre.
La Caisse des Dépôts centralise une partie de l’épargne réglementée et la transforme notamment en prêts de long terme pour le logement social et les collectivités. Le titulaire conserve ses droits sur son épargne ; les ressources collectées financent déjà des activités.
Le même Français peut donc exiger des intérêts chaque année et s’indigner que son argent serve à quelque chose. Il souhaite une rémunération, mais sans employeur, sans emprunteur, sans investissement et sans risque. Même Donald K. Marx n’avait pas encore osé déposer ce programme.
📜 L’assurance-vie possède aussi une vie civile
Deuxième découverte à l’attention de Coquerel : l’assurance-vie n’est pas simplement un livret avec une fiscalité différente et un conseiller mieux coiffé.
C’est un contrat qui permet notamment d’organiser la transmission d’un capital à un bénéficiaire désigné. Le principe inscrit à l’article L. 132-12 du Code des assurances est que le capital décès versé au bénéficiaire déterminé ne fait pas partie de la succession de l’assuré. Ce principe connaît des limites, notamment en présence de primes manifestement exagérées. Il n’en constitue pas moins une fonction patrimoniale centrale.
« Avant de mettre l’épargne au travail, vérifiez qu’elle n’est pas déjà de service. »
Delphine Hans-Public, service économie de L’OR
On peut vouloir protéger un conjoint (en un seul ou deux mots), une camarade de jeu ou organiser une transmission particulière. La clause bénéficiaire répond à cette question. Un taux promotionnel sur un nouveau livret n’y répond pas.
La fiscalité compte, évidemment. Mais réduire l’assurance-vie à son avantage fiscal revient à comparer une maison et une chambre d’hôtel uniquement sur le prix du chauffage. Avant d’annoncer que l’une remplacera l’autre, quelques différences d’usage méritent un rapide inventaire.
🥁 Surprise : les assureurs financent déjà la dette française
Voici le moment où Delphine Hans-Public demande le silence, puis un roulement de tambours modérément subventionné.
Selon l’étude de France Assureurs sur les placements en 2024, les entreprises d’assurance détenaient, fin 2024, 617,9 milliards d’euros d’obligations souveraines. Parmi celles-ci, 54,5 % étaient françaises. Soit environ 337 milliards d’euros, par simple multiplication.
Précision de périmètre : ces chiffres concernent les entreprises d’assurance de l’étude, pas exclusivement les contrats d’assurance-vie ni les seuls fonds euros. Ils suffisent toutefois à rappeler que les assureurs n’ont pas attendu un nouveau produit estampillé politiquement pour détenir de la dette française. Leurs placements financent aussi les entreprises, par des obligations, des actions et d’autres actifs.
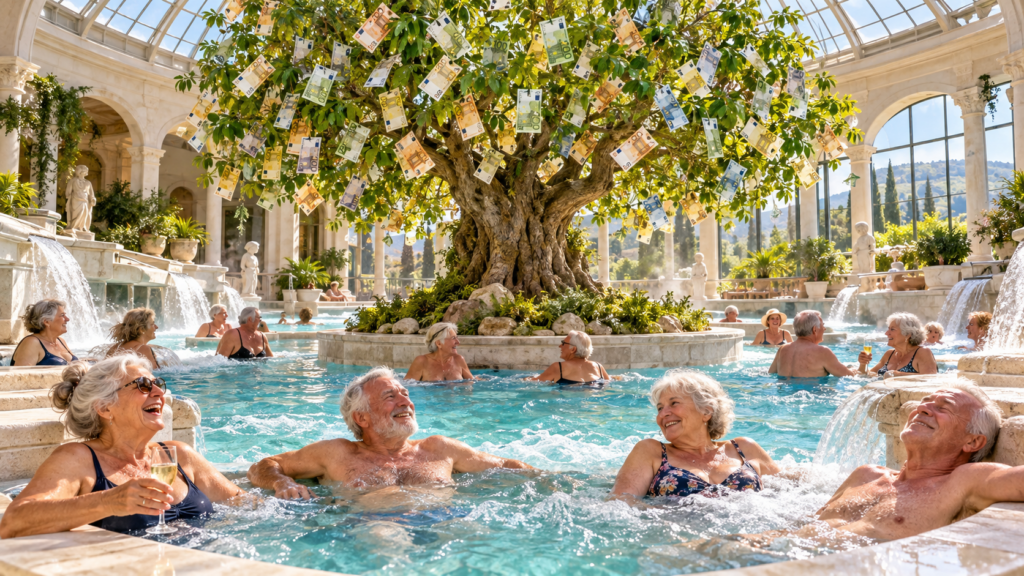
L’argent dont Coquerel souhaite améliorer l’utilité possède donc déjà une activité économique. On peut discuter son affectation, son rendement, ses risques et la proportion investie en France. On peut difficilement faire comme si les assureurs passaient leurs journées à compter les billets dans une piscine.
Djäysonne avait pourtant commencé à dessiner le plongeoir.
🇱🇺 Le Luxembourg n’est pas un bouton « désactiver Bercy »
À ce stade de la discussion, un commentateur annonce généralement son départ au Luxembourg. Enfin, celui de son contrat. Lui restera à Pontarlier, parce qu’il a piscine le jeudi.
Le choix de l’assureur et de la juridiction peut avoir de vraies conséquences sur la protection du souscripteur. Mais il faut distinguer trois questions : le cadre de protection des avoirs, les possibilités de restriction des retraits et la fiscalité. Elles ne disparaissent pas ensemble au passage de la frontière.
Le dispositif français issu de Sapin II permet, sous conditions de menace grave pour la stabilité financière, de limiter temporairement les rachats. Le texte prévoit un maximum de six mois consécutifs pour cette limitation. Ce n’est ni un impôt ni une confiscation, et son champ ne se résume pas juridiquement aux fonds euros.
En revanche, loger son assurance-vie à l’étranger ne fait pas disparaître les règles fiscales applicables au résident français. Les contrats étrangers font également l’objet d’obligations déclaratives en France. Le contrat peut voyager ; le domicile fiscal ne suit pas automatiquement dans la valise.
Avant d’annoncer que l’on a neutralisé Bercy avec un IBAN étranger, mieux vaut donc identifier précisément le problème que l’on souhaite résoudre.
🔄 Changer l’argent de bureau ne lui crée pas un deuxième emploi
Reste la vraie discussion, celle qui devrait intéresser Coquerel : faut-il réorienter une partie de l’épargne vers certains investissements ? La question est légitime. Financer une infrastructure précise n’est pas identique à acheter une obligation d’État. Les priorités publiques peuvent justifier des instruments particuliers.
Mais déplacer 100 euros déjà placés vers un nouveau support ne crée pas, à lui seul, 100 euros d’épargne supplémentaire. Cela modifie leur affectation. Il faut donc expliquer ce que le nouveau circuit finance mieux, à quelles conditions, avec quelle liquidité et quelle rémunération. Puis regarder ce que le circuit quitté financera moins.
Comme pour les milliards promis au logement par Jean-Luc Mélenchon, annoncer une enveloppe ne résout pas tous les problèmes situés entre le chiffre et le chantier. Et une somme empruntée aux épargnants n’est pas une recette fiscale : il faudra respecter les engagements pris envers eux.
Dans notre service économie, Delphine Hans-Public propose donc un préalable : demander à ces milliards ce qu’ils font déjà avant de leur expédier une convocation.
« Avant de mettre l’épargne au travail, vérifiez qu’elle n’est pas déjà de service. »
Les épargnants peuvent ranger les barricades devant leur Livret A. Coquerel peut ranger les formulaires de recrutement. L’argent travaille déjà. La bataille porte sur le choix du patron.

Retrouvez
💶 Coquerel veut mettre au travail l’argent des Français. Mauvaise nouvelle : il a déjà un emploi.
sur nos réseaux
📬 Ne ratez plus OR
Les nouveaux articles de L’Ouest Républicain, sans avoir à attendre que les réseaux sociaux décident de vous les montrer.
🟢Par Whatsapp
📧 Par e-mail
Recevez les nouveaux articles directement dans votre boîte mail.
🍷 Le débat continue
Retrouvez Le Comptoir de L’Ouest Républicain, notre groupe de discussion, avec Gisèle derrière le zinc, ainsi que nos autres réseaux.
📖 Besoin d’un décodeur ?
Un mot, une expression ou une référence locale vous échappe ? Pas de panique : le glossaire de L’Ouest Républicain est là pour ça.